O agronegócio brasileiro vive um momento de atenção redobrada. O Banco do Brasil, principal agente financiador da produção rural no país, registrou queda de 66,5% no lucro líquido ajustado do terceiro trimestre de 2026, recuando para R$ 1,27 bilhão. O resultado foi pressionado principalmente pelo avanço da inadimplência acima de 90 dias na carteira agro, que saltou de 4,84% para 6,92% em um ano – com destaque para os financiamentos de custeio de grandes produtores, onde os atrasos chegaram a 12,52%.
O balanço trouxe para o centro do debate nacional questões que ultrapassam os números das instituições financeiras: a real capacidade de pagamento no campo, o encarecimento do crédito, as condições de renegociação de dívidas e o futuro do financiamento rural.
De um lado, a diretoria do banco apontou resistência de parte dos médios e grandes devedores em aderir aos acordos, mesmo após o Senado aprovar, em 11 de novembro, uma medida provisória para facilitar a repactuação de dívidas afetadas pelo clima. De outro, entidades representativas do setor, como a Aprosoja Brasil, rebatem a tese de calote deliberado e apontam que a combinação de juros elevados, queda nos preços das commodities, margens comprimidas e eventos climáticos adversos reduziu drasticamente a renda do produtor.
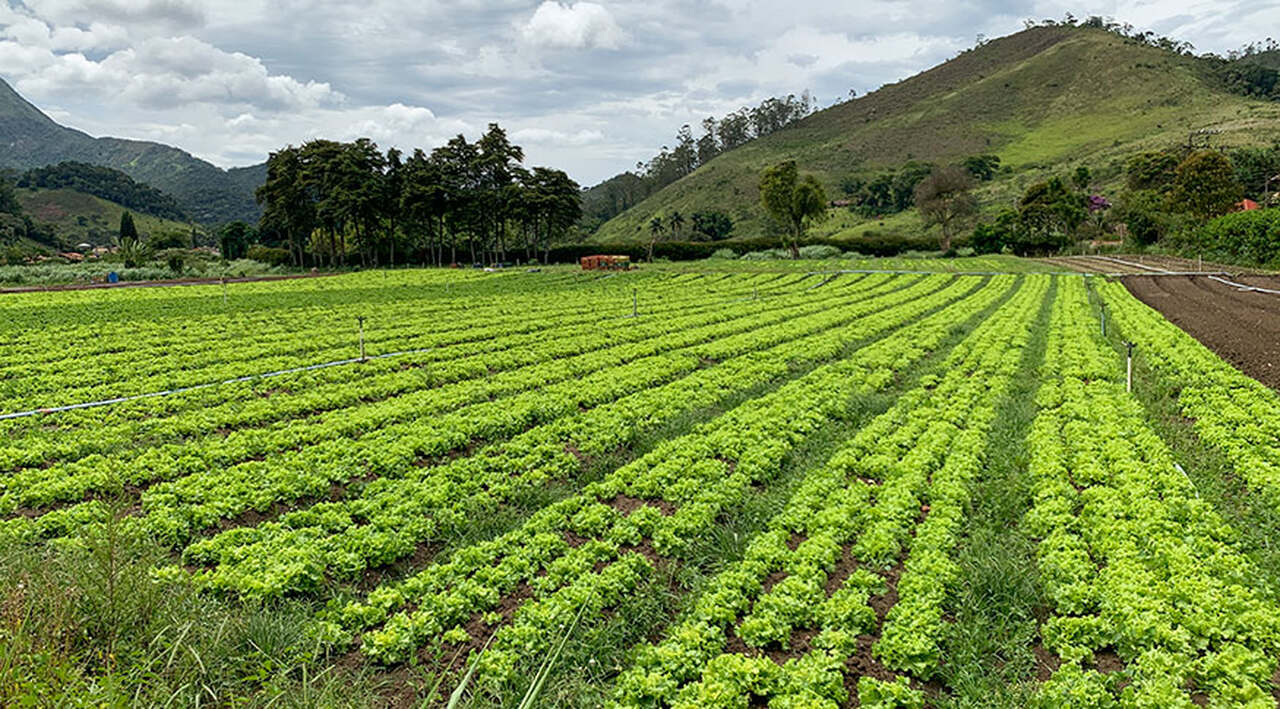
No Alto Paranaíba, onde a economia mantém forte ligação com a cafeicultura, a pecuária, a produção de leite e o cultivo de grãos, o cenário exige cautela. O crédito rural é o motor que financia máquinas, insumos, rebanhos, tecnologia e o giro das propriedades. Quando aumentam os atrasos e os pedidos de recuperação judicial no campo, bancos e cooperativas tendem a adotar critérios mais rigorosos, exigindo garantias reais mais elevadas e reduzindo o apetite ao risco.
A principal preocupação é o efeito colateral sobre quem mantém as contas em dia. Embora cerca de 90% dos clientes rurais do Banco do Brasil estejam adimplentes, o endurecimento nas regras pode dificultar o acesso a novos recursos e encarecer os juros justamente para os produtores financeiramente saudáveis que precisam investir na próxima safra.